
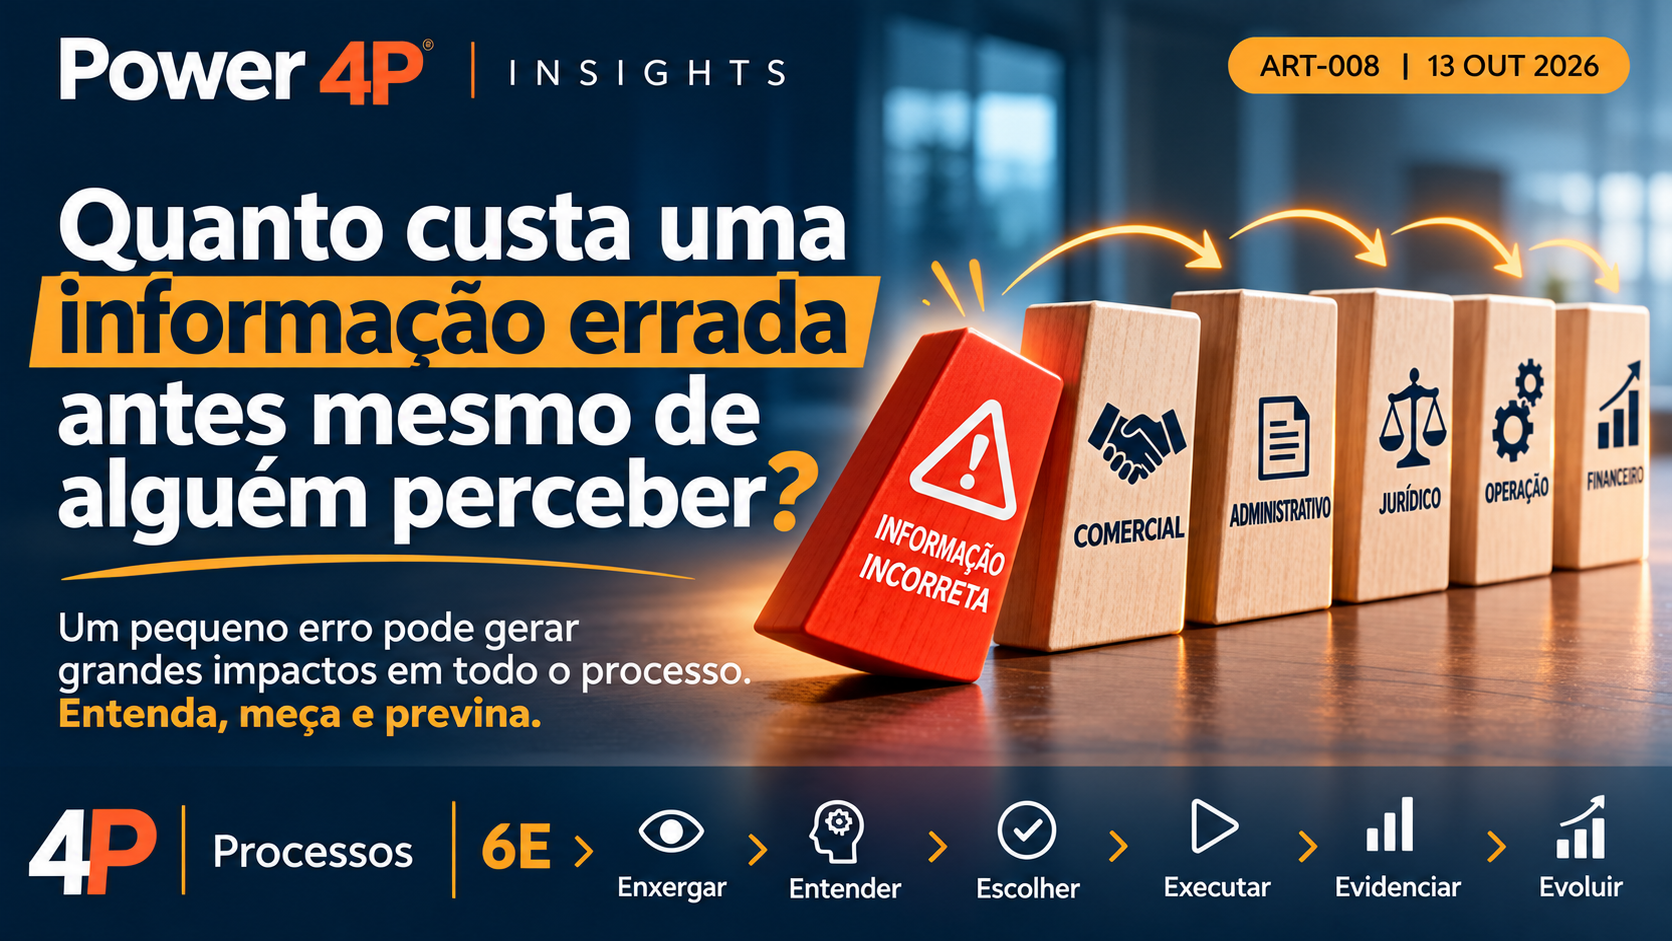
*O custo da não qualidade pode começar muito antes de um erro aparecer nos indicadores. E, frequentemente, começa onde ninguém está medindo.*
Imagine uma negociação comercial concluída com sucesso.
A proposta foi aprovada, o contrato formalizado e as informações encaminhadas para as áreas responsáveis pela execução e pelo faturamento.
Tudo parece estar funcionando.
Até que uma divergência é identificada: uma condição contratual não corresponde ao cadastro, um período de cobrança está incorreto ou uma informação necessária não foi registrada.
O problema precisa ser esclarecido. Documentos são consultados. Pessoas são acionadas. Registros são corrigidos. Em alguns casos, atividades já concluídas precisam ser refeitas.
A divergência finalmente é resolvida.
Mas quanto custou?
E, principalmente, por que foi necessário percorrer tantas etapas antes que alguém percebesse o erro?
1. O custo começa antes da identificação
Quando uma informação incorreta entra em um processo, ela pode ser utilizada sucessivamente por diferentes áreas.
Cada atividade executada com base nessa informação aumenta a possibilidade de propagação do erro.
Uma condição comercial registrada incorretamente pode influenciar a elaboração de um contrato, a configuração de um sistema, a execução operacional e a emissão de uma cobrança.
Quando o problema é identificado apenas no final, o esforço de correção pode envolver várias equipes.
O custo, portanto, não se limita à atividade em que a divergência foi descoberta.
Ele pode incluir:
- Tempo dedicado à investigação e à correção;
- Retrabalho administrativo e operacional;
- Reprocessamento de documentos e transações;
- Atrasos na entrega ou no faturamento;
- Contatos adicionais entre departamentos;
- Desgaste no relacionamento com o cliente;
- Eventuais impactos financeiros e contratuais.
Nem todos esses efeitos ocorrerão em todas as situações. Entretanto, ignorá-los pode produzir uma visão incompleta do custo da não qualidade.
O ponto de detecção do erro não é necessariamente seu ponto de origem.
Essa distinção é fundamental para a melhoria contínua.
2. Quando o indicador mostra o sintoma, mas não a origem
Considere uma área de faturamento que acompanha a quantidade de documentos corrigidos mensalmente.
O indicador é importante. Ele demonstra a ocorrência de falhas percebidas naquela etapa.
Mas, isoladamente, não responde a perguntas essenciais:
Onde a divergência foi introduzida?
Qual informação estava incorreta?
Em qual etapa ela poderia ter sido identificada?
Quantas atividades foram executadas antes da correção?
Quanto tempo e quais recursos foram consumidos?
Sem essas respostas, a organização corre o risco de tratar a área que detecta o problema como responsável por sua causa.
Isso pode levar à criação de conferências adicionais no final do processo, aumentando o esforço de inspeção sem reduzir a geração de erros.
A melhoria efetiva exige compreender o fluxo da informação desde sua origem.
3. A primeira ferramenta é uma definição clara do defeito
Antes de construir indicadores, precisamos definir exatamente o que será considerado uma divergência.
Por exemplo:
*Divergência cadastral é toda inconsistência entre uma informação obrigatória registrada na proposta comercial e a informação correspondente na base utilizada para executar ou faturar o contrato.*
Essa é uma definição operacional ilustrativa. Cada organização precisa ajustá-la às características do próprio processo.
Uma definição clara permite estabelecer critérios uniformes de identificação e contagem.
Também ajuda a distinguir situações diferentes:
- Informação obrigatória ausente;
- Informação presente, mas incorreta;
- Divergência entre documentos ou sistemas;
- Informação desatualizada;
- Requisito não compreendido ou interpretado de maneira diferente pelas áreas.
Sem essa padronização, duas pessoas podem analisar o mesmo registro e chegar a conclusões diferentes.
Nesse cenário, o indicador perde confiabilidade antes mesmo de começar a ser utilizado.
4. Medir a ocorrência não basta: é preciso estratificar
Uma organização pode registrar 120 divergências em determinado período.
O número, por si só, informa pouco.
A análise ganha valor quando as ocorrências são classificadas por características relevantes, como:
Tipo de informação: condição comercial, período de cobrança, identificação do cliente, valor contratado ou documentação obrigatória.
Etapa de origem provável: cadastro inicial, elaboração da proposta, formalização contratual ou atualização de sistemas.
Ponto de detecção: conferência administrativa, operação, faturamento ou manifestação do cliente.
Responsável pelo processo de correção: área ou função envolvida na regularização, sem transformar a medição em instrumento de culpabilização individual.
Impacto: tempo de correção, quantidade de atividades refeitas, atraso gerado e eventual efeito financeiro.
A estratificação permite identificar padrões que permaneceriam invisíveis em um indicador consolidado.
Uma ferramenta útil nessa etapa é o Gráfico de Pareto, que organiza as categorias de ocorrência por frequência ou impacto.
Entretanto, a categoria mais frequente não é necessariamente a mais onerosa.
Uma divergência simples, corrigida em poucos minutos, pode ocorrer muitas vezes. Outra, menos frequente, pode comprometer faturamento, mobilizar diversas equipes e exigir horas de investigação.
Por isso, frequência e impacto econômico devem ser analisados de maneira complementar.
5. Como transformar retrabalho em uma medida econômica
O custo da não qualidade pode ser estimado a partir dos recursos consumidos para corrigir falhas.
Uma abordagem inicial consiste em medir:
Custo direto de retrabalho = quantidade de ocorrências × tempo médio de correção × custo-hora dos recursos envolvidos.
Quando diferentes funções participam da correção, o cálculo deve considerar seus respectivos tempos e custos.
### Exemplo ilustrativo
Suponha uma operação com 120 divergências mensais.
Cada ocorrência exige, em média:
- 20 minutos de uma pessoa da área administrativa;
- 15 minutos de uma pessoa da área comercial;
- 10 minutos de uma pessoa da área financeira.
O esforço total é de 45 minutos por ocorrência.
Ao longo do mês, isso representa:
120 × 45 minutos = 90 horas de trabalho.
Se, apenas para simplificar o exemplo, utilizarmos um custo médio de R$ 60 por hora, teremos:
90 horas × R$ 60 = R$ 5.400 por mês.
Em doze meses, mantidas essas condições, seriam R$ 64.800 em custo estimado de retrabalho.
Esse valor não representa uma economia automaticamente recuperável. Ele expressa o custo estimado dos recursos consumidos com correções.
Também não contempla necessariamente atrasos de faturamento, multas, impactos no cliente ou outros efeitos indiretos.
Para estimar ganhos efetivos, seria necessário comprovar a redução das ocorrências, medir os recursos liberados e verificar se houve redução real de despesas ou aumento de capacidade produtiva.
Ainda assim, o exercício revela algo importante:
Um erro administrativo aparentemente pequeno pode consumir uma quantidade significativa de capacidade operacional quando se repete.
6. Prevenir na origem é diferente de inspecionar no final
Uma reação comum ao aumento de divergências é criar mais uma etapa de conferência.
Em determinadas situações, a inspeção adicional pode ser necessária para conter riscos imediatos.
Mas ela não deve substituir a investigação da causa.
Se uma informação obrigatória frequentemente deixa de ser registrada, por exemplo, algumas perguntas precisam ser respondidas:
O campo existe no formulário de origem?
Seu preenchimento é obrigatório?
Há um padrão claro para registrar a informação?
Quem utiliza o dado posteriormente participou da definição desse padrão?
O sistema permite registros incompatíveis?
Existe validação antes que a informação seja encaminhada para a próxima etapa?
Essas perguntas orientam ações preventivas.
Entre as possibilidades estão a padronização de formulários, a revisão dos requisitos de entrada, a integração entre bases de dados, a capacitação das equipes e a adoção de mecanismos que impeçam ou sinalizem inconsistências.
Em melhoria contínua, essa lógica se aproxima do conceito de qualidade na origem: criar condições para que a informação seja registrada corretamente e para que os erros sejam detectados o mais próximo possível de sua geração.
Quando tecnicamente viável, controles do tipo *Poka-Yoke* podem ajudar a prevenir preenchimentos incompatíveis, omissões ou sequências incorretas.
O objetivo não é aumentar indefinidamente o número de conferências.
É reduzir a necessidade de corrigir aquilo que poderia ter sido feito corretamente desde o início.
7. Um conjunto de indicadores mais inteligente
Para acompanhar a evolução do processo, é possível combinar indicadores de resultado com indicadores preventivos.
- Taxa de divergências: Proporção de registros com inconsistências em relação ao total analisado
- Divergências por categoria: Principais tipos de defeito
- Detecção na origem: Percentual de divergências identificadas antes de avançarem no processo
- Tempo médio de correção: Esforço necessário para regularizar ocorrências
- Custo estimado de retrabalho: Recursos consumidos nas correções
- Recorrência: Reaparecimento de falhas após ações corretivas
É importante definir denominadores, períodos de medição, critérios de classificação e responsabilidades pela coleta.
Também é necessário evitar interpretações precipitadas.
Um aumento inicial no número de divergências detectadas na origem pode representar uma melhoria na capacidade de identificação, e não uma deterioração do processo.
Da mesma forma, uma queda nas ocorrências registradas não comprova melhoria se a organização reduziu sua capacidade de detectar problemas.
Um bom sistema de indicadores precisa distinguir geração de defeitos, capacidade de detecção e consequências das falhas.
8. Da informação correta à rentabilidade
A qualidade da informação pode parecer um assunto exclusivamente administrativo.
Na prática, ela influencia a produtividade e a confiabilidade dos processos.
Quando uma organização reduz divergências recorrentes, pode diminuir o esforço de correção, liberar capacidade de trabalho, evitar atrasos e melhorar a previsibilidade das entregas.
Esses resultados podem contribuir para a rentabilidade.
Mas existe uma condição importante: o benefício precisa ser demonstrado.
Horas de retrabalho evitadas não se transformam automaticamente em dinheiro disponível no caixa. Seu efeito econômico depende de como a capacidade liberada é utilizada e de quais despesas ou perdas são efetivamente reduzidas.
Por isso, iniciativas de melhoria devem conectar indicadores operacionais a consequências econômicas verificáveis.
Essa conexão fortalece a tomada de decisão e evita que projetos sejam avaliados apenas pela quantidade de ações implementadas.
9. Enxergar o erro. Entender sua propagação. Escolher onde atuar. Evidenciar o resultado.
Na abordagem da Power 4P, esse desafio mobiliza diferentes etapas dos 6Es.
ENXERGAR: identificar onde as divergências aparecem, quais informações estão envolvidas e como o processo está estruturado.
ENTENDER: investigar a origem das inconsistências, sua propagação e os fatores que explicam sua recorrência.
ESCOLHER: priorizar intervenções considerando frequência, impacto, risco e viabilidade.
EVIDENCIAR: acompanhar os indicadores para demonstrar se as mudanças reduziram defeitos, retrabalho e impactos econômicos.
A execução das ações e a evolução dos padrões também fazem parte da jornada completa de melhoria.
O essencial é compreender que uma divergência não deve ser analisada apenas como um evento isolado.
Ela pode ser um sinal de que o processo permite que informações inadequadas avancem sem controles suficientes.
Conclusão: o erro mais caro pode ser aquele que ninguém percebe imediatamente
Quando uma informação incorreta chega ao final de um processo, a organização já pode ter investido tempo, recursos e decisões sobre uma base inadequada.
Corrigir o registro é necessário.
Mas compreender por que ele foi gerado, como se propagou e por que não foi detectado antes é o que permite transformar a ocorrência em oportunidade de melhoria.
A pergunta, portanto, não deve ser apenas:
“Quanto tempo levamos para corrigir o erro?”
Ela também precisa ser:
“Quanto trabalho poderia ter sido evitado se a informação estivesse correta desde a origem?”
É nessa diferença que a qualidade da informação deixa de ser apenas um requisito administrativo e passa a integrar a gestão da produtividade, dos processos e da rentabilidade.
---
Power 4P | Gestão Organizacional e Desenvolvimento Humano
*4P: Processos • Rentabilidade*
*6Es: Enxergar • Entender • Escolher • Executar • Evidenciar • Evoluir*