
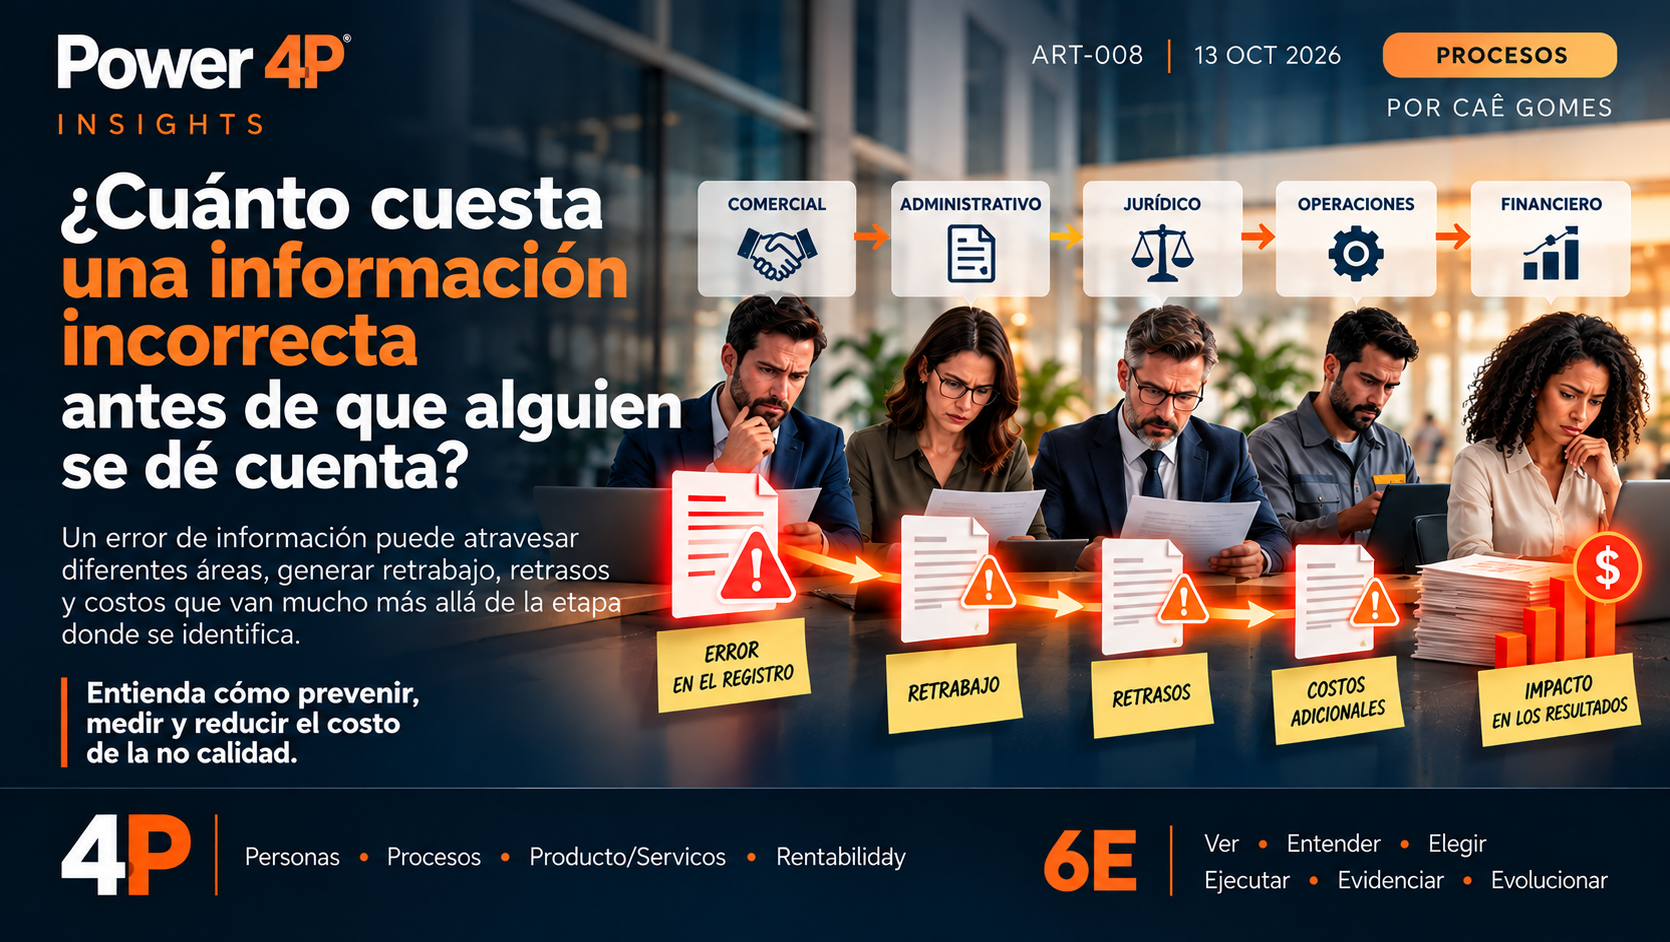
*El costo de la no calidad puede comenzar mucho antes de que un error aparezca en los indicadores. Y, con frecuencia, comienza donde nadie está midiendo.*
Imagine una negociación comercial concluida con éxito.
La propuesta fue aprobada, el contrato formalizado y la información enviada a las áreas responsables de la ejecución y la facturación.
Todo parece funcionar.
Hasta que se identifica una discrepancia: una condición contractual no coincide con el registro, un período de facturación es incorrecto o no se registró información necesaria.
Es necesario aclarar el problema. Se consultan documentos. Se contacta a personas. Se corrigen registros. En algunos casos, es necesario repetir actividades ya terminadas.
Finalmente se resuelve la discrepancia.
Pero ¿cuánto costó?
Y, sobre todo, ¿por qué fue necesario recorrer tantas etapas antes de que alguien advirtiera el error?
1. El costo comienza antes de la detección
Cuando una información incorrecta ingresa en un proceso, puede ser utilizada sucesivamente por distintas áreas.
Cada actividad realizada a partir de esa información aumenta la posibilidad de propagación del error.
Una condición comercial registrada incorrectamente puede influir en la elaboración de un contrato, la configuración de un sistema, la ejecución operativa y la emisión de una factura.
Cuando el problema se identifica solo al final, el esfuerzo de corrección puede involucrar a varios equipos.
Por lo tanto, el costo no se limita a la actividad en la que se descubrió la discrepancia.
Puede incluir:
- Tiempo dedicado a investigar y corregir;
- Retrabajo administrativo y operativo;
- Reprocesamiento de documentos y transacciones;
- Retrasos en la entrega o la facturación;
- Contactos adicionales entre departamentos;
- Deterioro de la relación con el cliente;
- Posibles impactos financieros y contractuales.
No todos estos efectos se presentan en todas las situaciones. Sin embargo, ignorarlos puede generar una visión incompleta del costo de la no calidad.
El punto de detección del error no es necesariamente su punto de origen.
Esta distinción es fundamental para la mejora continua.
2. Cuando el indicador muestra el síntoma, pero no el origen
Considere un área de facturación que registra la cantidad de documentos corregidos cada mes.
El indicador es importante. Demuestra la presencia de fallas detectadas en esa etapa.
Pero, por sí solo, no responde preguntas esenciales:
¿Dónde se introdujo la discrepancia?
¿Qué información era incorrecta?
¿En qué etapa podría haberse identificado?
¿Cuántas actividades se realizaron antes de corregirla?
¿Cuánto tiempo y qué recursos se consumieron?
Sin estas respuestas, la organización corre el riesgo de considerar responsable de la causa al área que detecta el problema.
Esto puede conducir a la creación de controles adicionales al final del proceso, aumentando el esfuerzo de inspección sin reducir la generación de errores.
Una mejora efectiva exige comprender el flujo de información desde su origen.
3. La primera herramienta es una definición clara del defecto
Antes de construir indicadores, debemos definir exactamente qué se considerará una discrepancia.
Por ejemplo:
*Una discrepancia de registro es cualquier inconsistencia entre un dato obligatorio consignado en la propuesta comercial y el dato correspondiente en la base utilizada para ejecutar o facturar el contrato.*
Esta es una definición operativa ilustrativa. Cada organización debe adaptarla a las características de su proceso.
Una definición clara permite establecer criterios uniformes de identificación y recuento.
También ayuda a distinguir situaciones diferentes:
- Información obligatoria ausente;
- Información presente, pero incorrecta;
- Discrepancias entre documentos o sistemas;
- Información desactualizada;
- Requisitos no comprendidos o interpretados de manera diferente por las áreas.
Sin esta estandarización, dos personas pueden analizar el mismo registro y llegar a conclusiones diferentes.
En ese escenario, el indicador pierde confiabilidad antes incluso de empezar a utilizarse.
4. No basta con medir las incidencias: hay que estratificarlas
Una organización puede registrar 120 discrepancias durante un período determinado.
El número, por sí solo, dice poco.
El análisis gana valor cuando las incidencias se clasifican por características relevantes, como:
Tipo de información: condición comercial, período de facturación, identificación del cliente, valor contratado o documentación obligatoria.
Etapa de origen probable: registro inicial, preparación de la propuesta, formalización contractual o actualización de sistemas.
Punto de detección: revisión administrativa, operaciones, facturación o reclamación del cliente.
Responsable del proceso de corrección: área o función involucrada en la regularización, sin convertir la medición en un instrumento para atribuir culpas individuales.
Impacto: tiempo de corrección, cantidad de actividades repetidas, retraso generado y posibles efectos financieros.
La estratificación permite identificar patrones que permanecerían invisibles en un indicador consolidado.
Una herramienta útil en esta etapa es el diagrama de Pareto, que organiza las categorías de incidencias según su frecuencia o impacto.
Sin embargo, la categoría más frecuente no es necesariamente la más costosa.
Una discrepancia sencilla, corregida en pocos minutos, puede ocurrir muchas veces. Otra, menos frecuente, puede comprometer la facturación, movilizar varios equipos y exigir horas de investigación.
Por eso, la frecuencia y el impacto económico deben analizarse de manera complementaria.
5. Cómo convertir el retrabajo en una medida económica
El costo de la no calidad puede estimarse a partir de los recursos consumidos para corregir fallas.
Un enfoque inicial consiste en medir:
Costo directo del retrabajo = cantidad de incidencias × tiempo medio de corrección × costo por hora de los recursos involucrados.
Cuando participan distintas funciones en la corrección, el cálculo debe considerar sus respectivos tiempos y costos.
### Ejemplo ilustrativo
Supongamos una operación con 120 discrepancias mensuales.
Cada incidencia requiere, en promedio:
- 20 minutos de una persona del área administrativa;
- 15 minutos de una persona del área comercial;
- 10 minutos de una persona del área financiera.
El esfuerzo total es de 45 minutos por incidencia.
Durante el mes, esto representa:
120 × 45 minutos = 90 horas de trabajo.
Si, únicamente para simplificar el ejemplo, utilizamos un costo medio de BRL 60 por hora, obtenemos:
90 horas × BRL 60 = BRL 5.400 por mes.
En doce meses, manteniendo esas condiciones, serían BRL 64.800 de costo estimado de retrabajo.
Este valor no representa un ahorro automáticamente recuperable. Expresa el costo estimado de los recursos consumidos en las correcciones.
Tampoco contempla necesariamente retrasos de facturación, multas, impactos sobre el cliente u otros efectos indirectos.
Para estimar beneficios efectivos, sería necesario demostrar la reducción de incidencias, medir los recursos liberados y verificar si hubo una reducción real de gastos o un aumento de capacidad productiva.
Aun así, el ejercicio revela algo importante:
Un error administrativo aparentemente pequeño puede consumir una cantidad significativa de capacidad operativa cuando se repite.
6. Prevenir en el origen es diferente de inspeccionar al final
Una reacción habitual ante el aumento de discrepancias es añadir otra etapa de revisión.
En determinadas situaciones, una inspección adicional puede ser necesaria para contener riesgos inmediatos.
Pero no debe sustituir la investigación de la causa.
Si con frecuencia no se registra una información obligatoria, por ejemplo, es necesario responder algunas preguntas:
¿Existe el campo en el formulario de origen?
¿Es obligatorio completarlo?
¿Hay un estándar claro para registrar la información?
¿Quienes utilizan posteriormente el dato participaron en la definición de ese estándar?
¿El sistema permite registros incompatibles?
¿Existe una validación antes de enviar la información a la siguiente etapa?
Estas preguntas orientan las acciones preventivas.
Entre las posibilidades se encuentran la estandarización de formularios, la revisión de requisitos de entrada, la integración entre bases de datos, la capacitación de los equipos y la adopción de mecanismos que impidan o señalen inconsistencias.
En mejora continua, esta lógica se aproxima al concepto de calidad en el origen: crear condiciones para registrar correctamente la información y detectar los errores lo más cerca posible de donde se generan.
Cuando sea técnicamente viable, los controles tipo *Poka-Yoke* pueden ayudar a prevenir registros incompatibles, omisiones o secuencias incorrectas.
El objetivo no es aumentar indefinidamente el número de revisiones.
Es reducir la necesidad de corregir aquello que podría haberse hecho correctamente desde el principio.
7. Un conjunto de indicadores más inteligente
Para acompañar la evolución del proceso, es posible combinar indicadores de resultado con indicadores preventivos.
- Tasa de discrepancias: Proporción de registros con inconsistencias respecto del total analizado
- Discrepancias por categoría: Principales tipos de defectos
- Detección en el origen: Porcentaje de discrepancias identificadas antes de avanzar en el proceso
- Tiempo medio de corrección: Esfuerzo necesario para regularizar incidencias
- Costo estimado del retrabajo: Recursos consumidos en las correcciones
- Recurrencia: Reaparición de fallas después de acciones correctivas
Es importante definir denominadores, períodos de medición, criterios de clasificación y responsabilidades de recopilación.
También es necesario evitar interpretaciones precipitadas.
Un aumento inicial de discrepancias detectadas en el origen puede representar una mejora de la capacidad de detección y no un deterioro del proceso.
Del mismo modo, una disminución de las incidencias registradas no demuestra una mejora si la organización redujo su capacidad para detectar problemas.
Un buen sistema de indicadores debe distinguir la generación de defectos, la capacidad de detección y las consecuencias de las fallas.
8. De la información correcta a la rentabilidad
La calidad de la información puede parecer un asunto exclusivamente administrativo.
En la práctica, influye en la productividad y la confiabilidad de los procesos.
Cuando una organización reduce discrepancias recurrentes, puede disminuir el esfuerzo de corrección, liberar capacidad de trabajo, evitar retrasos y mejorar la previsibilidad de las entregas.
Estos resultados pueden contribuir a la rentabilidad.
Pero existe una condición importante: el beneficio debe demostrarse.
Las horas de retrabajo evitadas no se convierten automáticamente en dinero disponible en caja. Su efecto económico depende de cómo se utiliza la capacidad liberada y de qué gastos o pérdidas se reducen efectivamente.
Por eso, las iniciativas de mejora deben conectar los indicadores operativos con consecuencias económicas verificables.
Esta conexión fortalece la toma de decisiones y evita que los proyectos se evalúen únicamente por la cantidad de acciones implementadas.
9. Ver el error. Entender su propagación. Elegir dónde actuar. Evidenciar el resultado.
En el enfoque de Power 4P, este desafío moviliza distintas etapas de los 6Es.
VER: identificar dónde aparecen las discrepancias, qué información está involucrada y cómo está estructurado el proceso.
ENTENDER: investigar el origen de las inconsistencias, su propagación y los factores que explican su recurrencia.
ELEGIR: priorizar intervenciones considerando frecuencia, impacto, riesgo y viabilidad.
EVIDENCIAR: seguir los indicadores para demostrar si los cambios redujeron defectos, retrabajo e impactos económicos.
La ejecución de las acciones y la evolución de los estándares también forman parte del recorrido completo de mejora.
Lo esencial es comprender que una discrepancia no debe analizarse solamente como un evento aislado.
Puede ser una señal de que el proceso permite que información inadecuada avance sin controles suficientes.
Conclusión: el error más costoso puede ser aquel que nadie detecta inmediatamente
Cuando una información incorrecta llega al final de un proceso, la organización ya puede haber invertido tiempo, recursos y decisiones sobre una base inadecuada.
Corregir el registro es necesario.
Pero comprender por qué se generó, cómo se propagó y por qué no se detectó antes es lo que permite transformar la incidencia en una oportunidad de mejora.
Por lo tanto, la pregunta no debe ser únicamente:
«¿Cuánto tiempo tardamos en corregir el error?»
También debe ser:
«¿Cuánto trabajo podría haberse evitado si la información hubiera sido correcta desde el origen?»
Es en esa diferencia donde la calidad de la información deja de ser solamente un requisito administrativo y pasa a integrar la gestión de la productividad, los procesos y la rentabilidad.
---
Power 4P | Gestión Organizacional y Desarrollo Humano
*4P: Procesos • Rentabilidad*
*6Es: Ver • Entender • Elegir • Ejecutar • Evidenciar • Evolucionar*